وحدة إضافية
برنامج إدارة التصنيع وتكاليف الإنتاج
من قائمة المواد إلى المنتج التام: يصرف المراجع الخامات، ويحمّل العمالة والمصروفات، ويحسب تكلفة المنتج ويرحّل قيوده في عملية واحدة.
أين تضيع تكلفة الإنتاج عادة؟
- خامات خارج التكلفةتُصرف من المستودع ولا تصل إلى تكلفة المنتج.
- توزيع يدويالعمالة والمصروفات في جداول منفصلة عن الحسابات.
- هدر بلا تمييزلا فرق بين الفاقد المتوقع والخسارة الاستثنائية.
ما يقدمه المراجع للمصانع
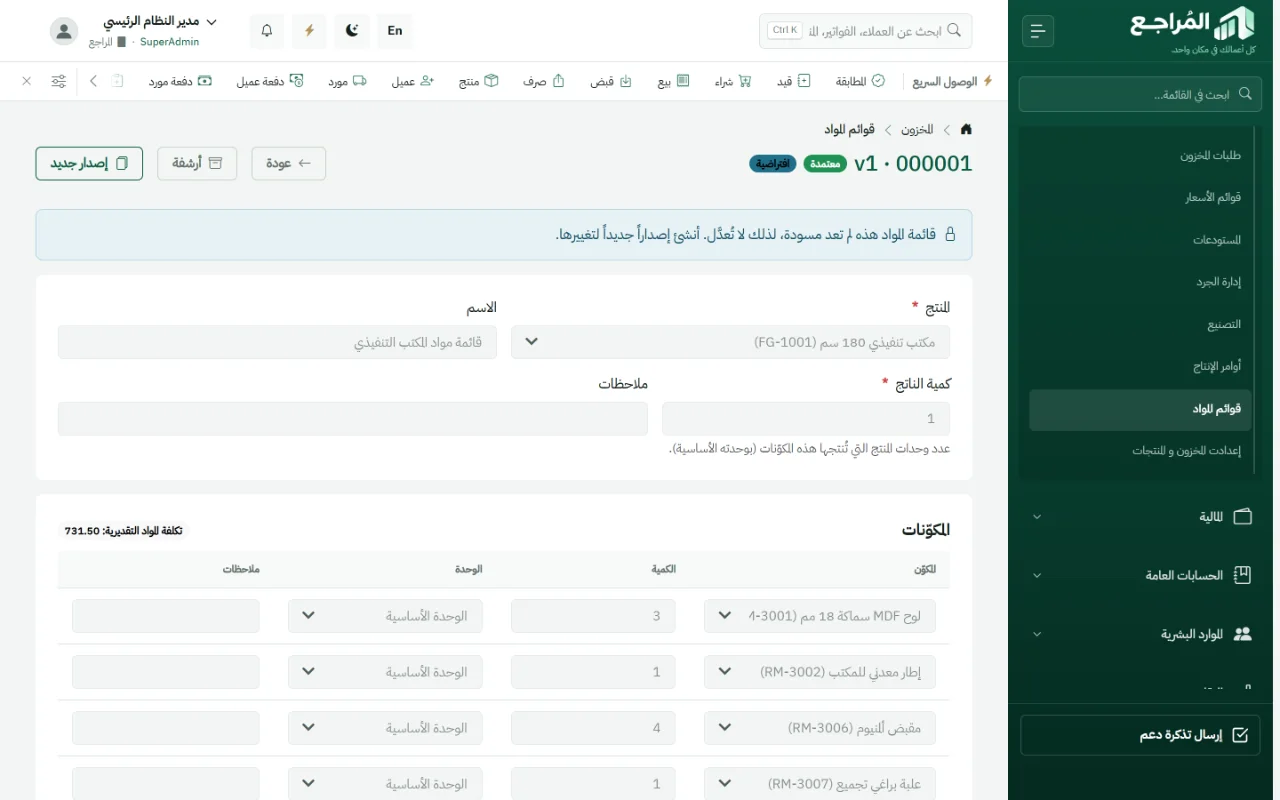
قوائم المواد
حدد خامات كل منتج وكمياتها، واستخدمها في كل أمر إنتاج.
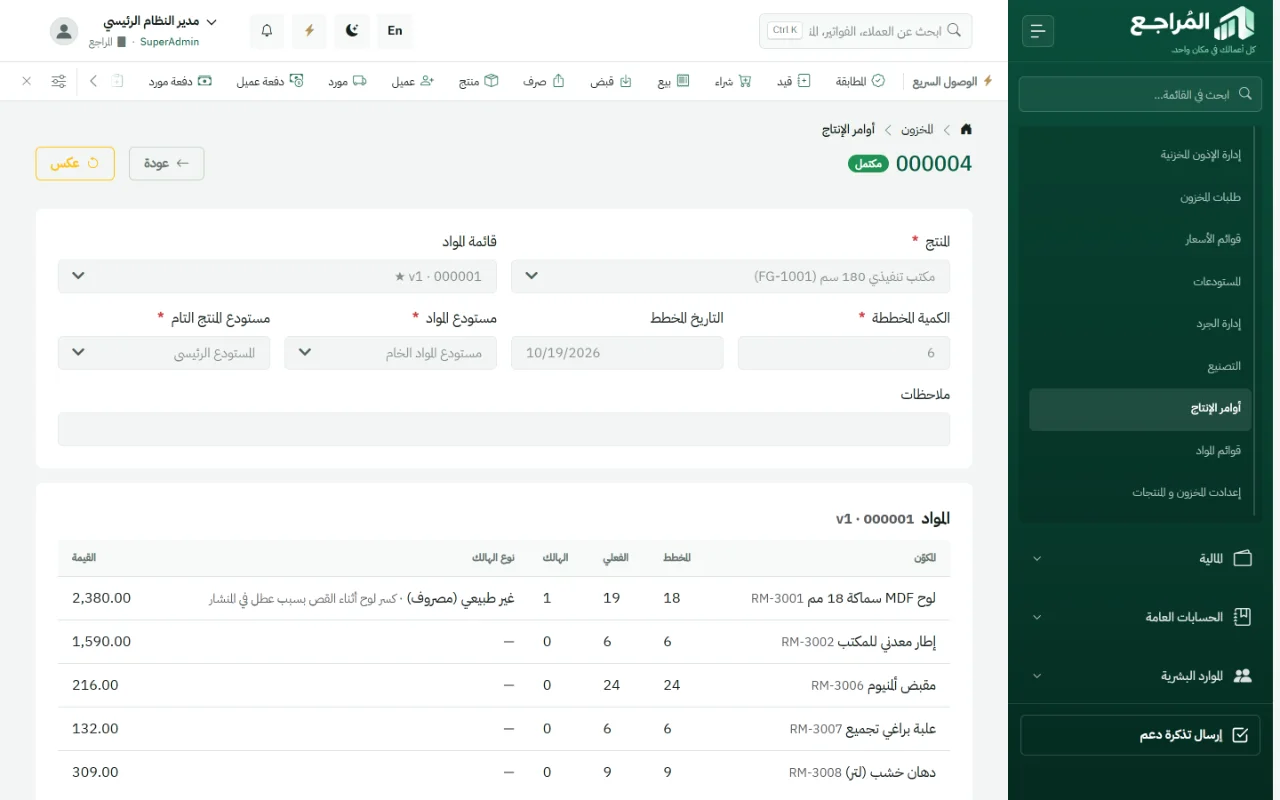
أوامر الإنتاج
أمر لكل دفعة إنتاج يصرف الخامات من المستودع ويستلم المنتج التام.
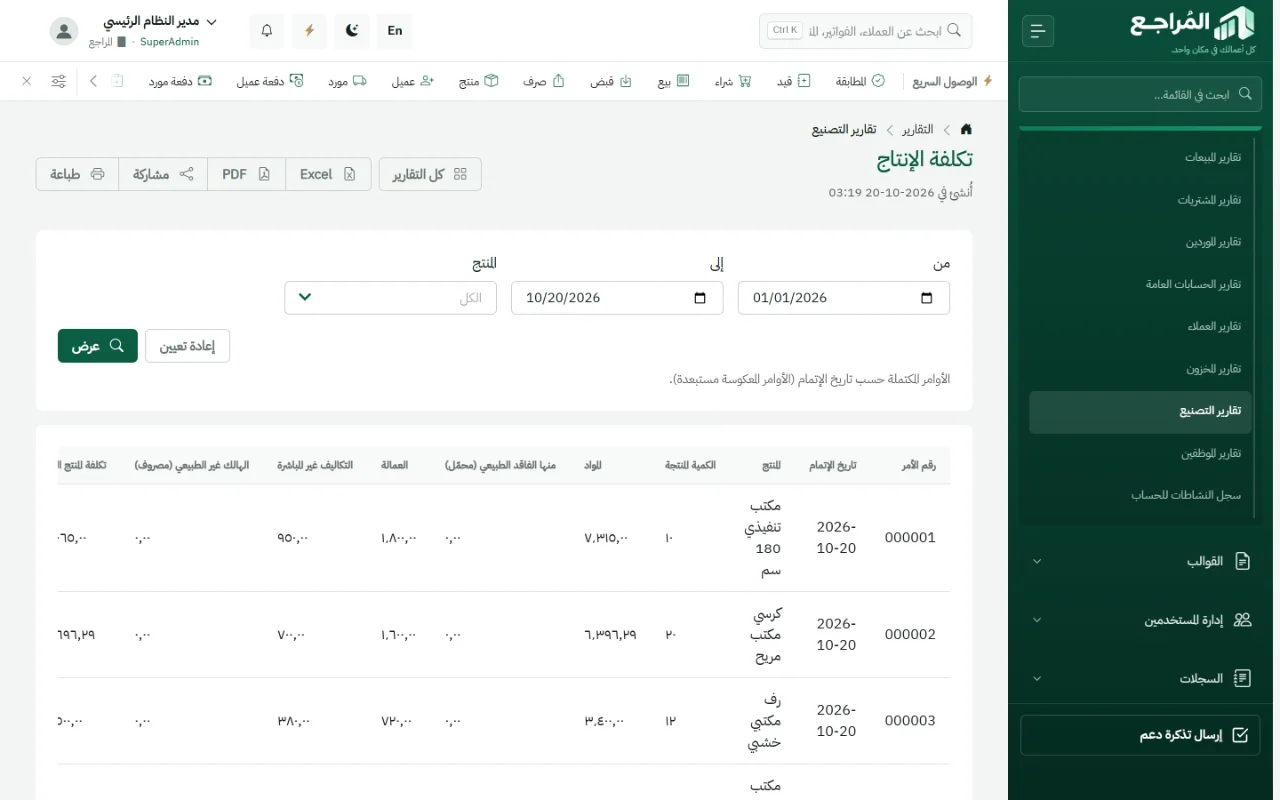
تكلفة تحت التشغيل
المواد بمتوسط التكلفة مع العمالة والمصروفات المحمّلة في حساب واحد.
الهدر الطبيعي وغير الطبيعي
الطبيعي يدخل تكلفة المنتج، وغير الطبيعي يُحمَّل كمصروف مع سبب إلزامي.
ضوابط محاسبية
لا مخزون بالسالب، ولا ترحيل بتاريخ سابق، ولا إكمال بتكلفة ناقصة.
عكس منضبط
يُعكس الأمر بقيمه الأصلية، ويُمنع بعد أي حركة لاحقة على المنتج التام.
دورة التصنيع في المراجع
- شراء الخامات واستلامها
- تعريف قائمة المواد
- إصدار أمر الإنتاج
- الإكمال: صرف وتكلفة واستلام
- بيع المنتج التام بتكلفته الفعلية
من داخل النظام
أسئلة عن وحدة التصنيع
هل وحدة التصنيع متاحة لكل المنشآت؟
التصنيع وحدة إضافية تُفعَّل لكل منشأة حسب حاجتها، في التشغيل السحابي أو على خوادمك.
كيف تُحسب تكلفة الخامات المصروفة؟
بمتوسط التكلفة المرجّح للخامة لحظة إكمال أمر الإنتاج.
كيف يُعامَل الهدر؟
الهدر الطبيعي يُضاف إلى تكلفة المنتج التام. الهدر غير الطبيعي يُحمَّل كمصروف مستقل، ولا يُقبل دون ذكر سببه.
هل يمكن إلغاء أمر إنتاج مكتمل؟
يمكن عكسه بقيمه الأصلية تمامًا، ما لم تحدث حركة لاحقة على المنتج التام في المخزون.
شاهد المراجع على عمليات تشبه عملياتك
أخبرنا بنشاطك والوحدات التي تهمك، ونرتّب لك عرضًا تجريبيًا.